Tragbarkeitsrechner
Tragbarkeit berechnen – in 3 Schritten zur Klarheit
Einfach Einkommen, Kaufpreis und Eigenkapital eingeben – der Rechner zeigt sofort ob die Finanzierung realistisch ist.
Ihre Angaben
Eigenkapitalquote: 20.0% (mind. 20% erforderlich)
Bereit zur Berechnung
Passen Sie die Schieberegler links an und klicken Sie auf «Tragbarkeit berechnen», um Ihr persönliches Ergebnis zu sehen.
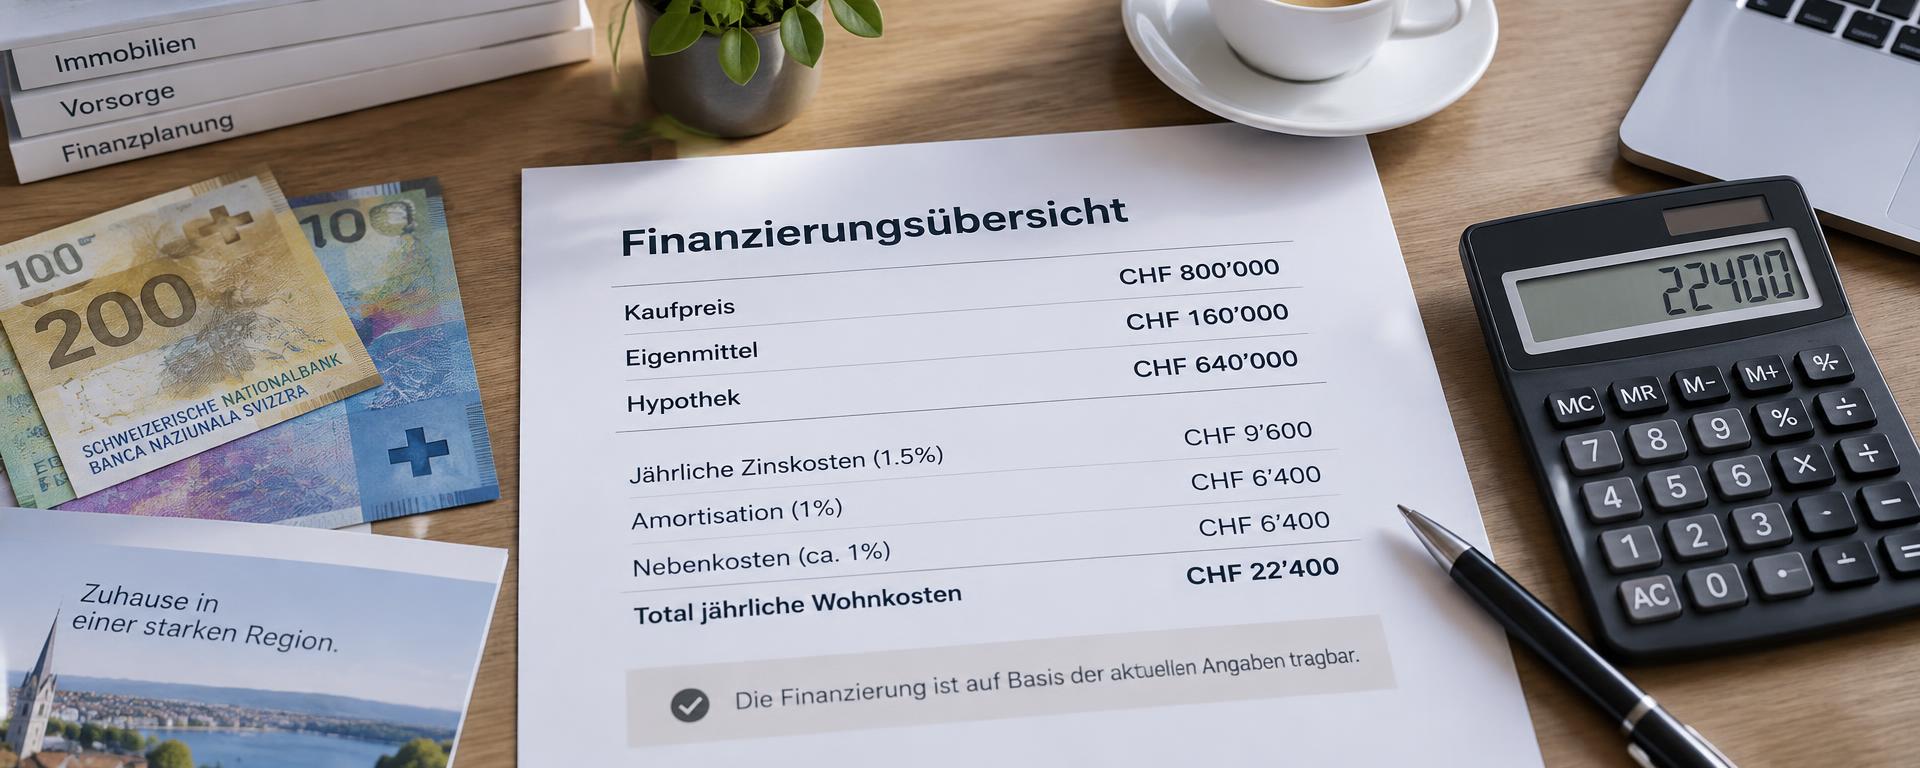
Alle Berechnungen basieren auf den Standardrichtlinien der Schweizer Banken. Kalkulatorischer Zinssatz: 5% · Amortisation: 15 Jahre · Nebenkosten: 1% p.a.
Dieses Tool dient nur zu Informationszwecken und stellt keine Finanzberatung dar.
Tragbarkeit und Finanzierung 2026
Ob Kauf oder Verlängerung Ihrer Hypothek: Entscheidend ist, dass die Finanzierung auch langfristig zu Ihrem Einkommen passt. Banken rechnen deshalb nicht allein mit dem aktuellen Zinssatz, sondern prüfen Ihre Belastung unter konservativen Annahmen.
So rechnen die Banken
Als Orientierung dienen rund 5 % kalkulatorischer Zins, jährlich 0,75–1 % des Kaufpreises für Unterhalt und die Amortisation der zweiten Hypothek innert 15 Jahren auf 65 % Belehnung. Zusammen sollten diese Kosten je nach Bank höchstens etwa 33–35 % des Bruttohaushaltseinkommens ausmachen.
Üblicherweise sind mindestens 20 % Eigenkapital erforderlich; mindestens 10 % des Kaufpreises müssen aus Mitteln stammen, die nicht der Pensionskasse entnommen werden. Die konkrete Prüfung hängt vom Anbieter, dem Objekt und Ihrer persönlichen Situation ab.
Den Kauf vorausschauend planen
Klären Sie die Finanzierung vor der Immobiliensuche, vergleichen Sie Fest- und SARON-Hypotheken und berücksichtigen Sie mögliche Einkommensänderungen durch Familie oder Pensionierung. Bei älteren Immobilien gehören Energieeffizienz, Sanierungsbedarf und mögliche Förderungen ebenfalls in die Planung.
Reservieren Sie zusätzlich Geld für Notariat, Grundbuch und weitere Kaufnebenkosten. Der Artikel nennt als grobe Orientierung 3–5 % des Kaufpreises; die tatsächlichen Kosten und allfällige Steuern unterscheiden sich je nach Kanton und Transaktion.
Refinanzierung rechtzeitig vorbereiten
Vergleichen Sie Angebote bereits 12–18 Monate vor Laufzeitende. Prüfen Sie einen Anbieterwechsel und die Tragbarkeit nach der Pensionierung. Frühzeitige Planung hilft, Finanzierungslücken und fehlenden Verhandlungsspielraum zu vermeiden.
Orientierungswerte, keine verbindliche Finanzierungszusage. Grundlage: PartNET-Artikel zur Tragbarkeit und Finanzierung 2026. Aktuelle Konditionen und Anforderungen sind beim Finanzierungspartner zu prüfen.